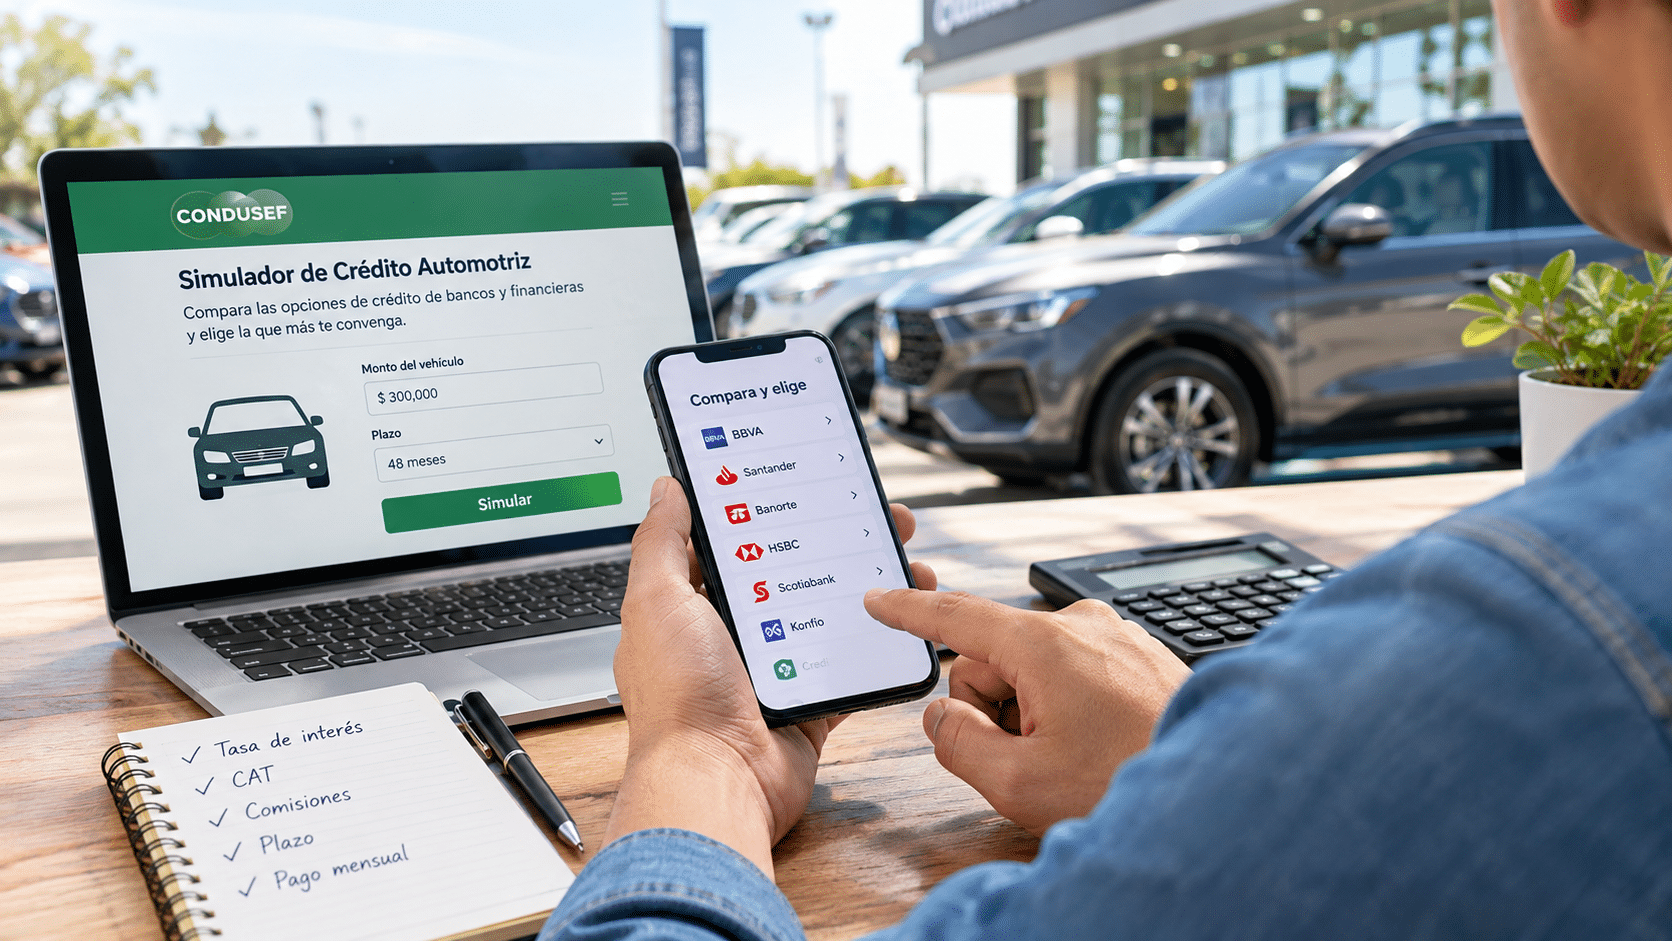
Comprar un auto a crédito es una de las deudas más grandes que hace una familia, y dos créditos que parecen iguales pueden terminar costando decenas de miles de pesos de diferencia. La buena noticia: la CONDUSEF tiene un simulador de crédito automotriz sin costo que te ayuda a comparar antes de firmar. Aquí te explicamos cómo usarlo, qué revisar en cada oferta y cuánto cambia el total según la tasa y el plazo.
Importante: este contenido es informativo. No somos una institución financiera, no recomendamos ningún banco o financiera y no damos asesoría personalizada.
¿Qué es el simulador de crédito automotriz de la CONDUSEF?
Es una herramienta de la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros que compara créditos para auto de distintas instituciones. Según su página, te ayuda a responder:
- ¿Quién cobra menos intereses?
- ¿Qué automóvil puedes comprar con tu sueldo?
- ¿Cuál es el CAT más bajo?
- ¿Con quién pagas menos al final del crédito?
- ¿Cuál es el crédito más barato si financias el seguro?
Está en phpapps.condusef.gob.mx/condusefautomotriz, y también lo encuentras en la sección Comparadores y Simuladores de condusef.gob.mx.
Te puede interesar: Crédito para moto en México: cuánto pagas de verdad y cómo compararlo antes de firmar
Cómo usar el simulador, paso a paso
- Entra al Simulador de Crédito Automotriz de la CONDUSEF.
- Elige qué quieres saber: por ejemplo, qué auto te alcanza con tu sueldo o quién cobra menos.
- Captura los datos que te pide, como el valor del auto, el enganche, el plazo y tu ingreso.
- Revisa los resultados: pago mensual, tasa, CAT y total a pagar de cada institución.
- Compara también la opción de financiar el seguro o pagarlo de contado.
Toma los resultados como referencia: la oferta final depende de tu perfil y de las condiciones vigentes de cada institución.
Lo que debes comparar en cada oferta
- El CAT (Costo Anual Total): junta la tasa, comisiones y seguros. Mientras más bajo, mejor.
- El total a pagar: la suma de todo lo que pagarás al final, no solo la mensualidad.
- La tasa: de preferencia fija, para que tu pago no cambie.
- El enganche: mientras más des, menos financias y menos intereses pagas.
- El plazo: a más meses, mensualidad más baja pero total más alto.
- El seguro del auto: si va financiado, sube el costo del crédito.
- Las comisiones: por apertura, por pago tardío o por pagar antes.
Ejemplo: cuánto cambia el total
Un ejemplo ilustrativo (no es una oferta real):
- Auto de 300,000 pesos.
- Enganche de 60,000 pesos (20%).
- Financias 240,000 pesos.
A 48 meses (4 años):
- Con tasa anual de 13% + IVA: mensualidad de unos 6,700 pesos; pagas en total unos 321,000 por lo financiado (81,000 de intereses).
- Con tasa anual de 20% + IVA: mensualidad de unos 7,700 pesos; pagas unos 370,500 (130,500 de intereses).
A 72 meses (6 años):
- Con 13% + IVA: mensualidad de unos 5,100 pesos, pero pagas unos 366,000 (126,000 de intereses).
- Con 20% + IVA: mensualidad de unos 6,200 pesos, y pagas unos 446,500 (206,500 de intereses).
La diferencia entre la mejor y la peor combinación es de más de 120 mil pesos por el mismo auto. Cálculo aproximado con IVA sobre intereses; no incluye seguros ni comisiones.
¿Cuánto auto te alcanza?
Antes de enamorarte de un modelo, revisa tu presupuesto:
- Suma tus ingresos y resta tus gastos fijos: renta, comida, escuela, servicios.
- La mensualidad del auto debe dejarte margen para imprevistos.
- No olvides los gastos de tener auto: seguro, gasolina, tenencia o refrendo, verificación y mantenimiento.
El propio simulador de la CONDUSEF tiene una opción para ver qué auto puedes comprar con tu sueldo.
Requisitos que suelen pedir
Cambian según la institución, pero normalmente:
- Identificación oficial vigente.
- Comprobante de domicilio.
- Comprobantes de ingresos recientes.
- Buen historial en el Buró de Crédito.
- El enganche.
Antes de firmar
- Pide por escrito el CAT, la tasa, el total a pagar y la tabla de pagos.
- Lee el contrato completo, incluidas las penalizaciones.
- Revisa a la institución en el Buró de Entidades Financieras (buro.gob.mx): quejas, sanciones y comisiones.
- Pregunta si puedes adelantar pagos sin penalización.
Cuidado con los fraudes
- «Te aprobamos el crédito, pero primero deposita para el trámite»: es fraude.
- «Auto a crédito sin buró y sin enganche, garantizado»: desconfía.
- Anuncios en redes sociales de autos «rematados» a crédito con agencias que no existen.
- Si te pasa, repórtalo a la CONDUSEF.
Te puede interesar: ¿Cuál es la mejor app de préstamos en México HOY?
Preguntas frecuentes
¿Dónde está el simulador de crédito automotriz de la CONDUSEF?
En phpapps.condusef.gob.mx/condusefautomotriz, o en la sección Comparadores y Simuladores de condusef.gob.mx.
¿El simulador cuesta?
No. Es una herramienta pública sin costo.
¿Qué es mejor: plazo corto o largo?
El plazo corto tiene mensualidad más alta, pero pagas menos intereses en total.
¿Conviene financiar el seguro?
Sube el costo del crédito. El simulador te muestra la diferencia.
¿Qué es el CAT?
El Costo Anual Total: resume la tasa, comisiones y seguros en un porcentaje anual. Sirve para comparar.
Sitio Web Oficial
CONDUSEF: Simulador de Crédito Automotriz · CONDUSEF: Comparadores y Simuladores · Buró de Entidades Financieras – buro.gob.mx
Aviso: Contenido meramente informativo, actualizado el 13 de octubre de 2026. No somos una institución financiera ni gubernamental, no otorgamos créditos y no damos asesoría financiera personalizada. Las tasas, el CAT y los requisitos los define cada institución; consulta siempre las condiciones vigentes antes de contratar.